
AI Chip Race 2026 : आर्टिफिशियल इंटेलिजेंस (AI) को अक्सर एल्गोरिदम और सॉफ्टवेयर की क्रांति माना जाता है, लेकिन इसकी वास्तविक ताकत हाई-एंड चिप्स, विशाल कंप्यूटिंग क्षमता और पर्याप्त बिजली पर निर्भर करती है। AI मॉडल को प्रशिक्षित करने और चलाने के लिए बड़े डेटा सेंटरों की जरूरत होती है। यही वजह है कि दुनिया में AI की प्रतिस्पर्धा अब तकनीक के साथ-साथ ऊर्जा, निवेश और भू-राजनीतिक प्रभाव की लड़ाई भी बन गई है।
AI कंप्यूटिंग क्षमता में अमेरिका की बड़ी बढ़त
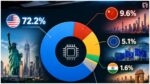
उपलब्ध Epoch AI आंकड़ों के अनुसार, 2026 की पहली छमाही में दुनिया में जोड़ी गई नई AI कंप्यूटिंग क्षमता का लगभग 78 प्रतिशत हिस्सा अमेरिका में आया। एक अन्य अनुमान के मुताबिक, वैश्विक AI कंप्यूटिंग क्षमता में अमेरिका की हिस्सेदारी करीब 72 प्रतिशत बताई गई है। चीन घरेलू चिप निर्माण बढ़ाने में जुटा है, जबकि यूरोप और भारत को अपनी क्षमता विस्तार करने की चुनौती का सामना करना पड़ रहा है।
चीन घरेलू चिप निर्माण बढ़ाने में जुटा
अमेरिकी निर्यात प्रतिबंधों के कारण चीन को Nvidia जैसी कंपनियों की सबसे उन्नत AI चिप्स हासिल करने में कठिनाइयों का सामना करना पड़ता है। इसके चलते वह अपने घरेलू सेमीकंडक्टर उद्योग को मजबूत करने की कोशिश कर रहा है। उपलब्ध अनुमानों के अनुसार, 2026 तक चीन के AI चिप बाजार में घरेलू कंपनियों की हिस्सेदारी 50 प्रतिशत तक पहुंच सकती है। हालांकि, उन्नत निर्माण तकनीक और EUV लिथोग्राफी मशीनों तक सीमित पहुंच उसकी प्रगति को प्रभावित करती है।
यूरोप और भारत के सामने सेमीकंडक्टर की चुनौती
यूरोप की वैश्विक सेमीकंडक्टर उत्पादन में हिस्सेदारी 10 प्रतिशत से कम बताई जाती है। यूरोपीय संघ ने 2030 तक इसे 20 प्रतिशत करने का लक्ष्य रखा है। भारत भी सेमीकंडक्टर निर्माण क्षमता विकसित करने में निवेश कर रहा है। गुजरात में टाटा की परियोजनाएं और नोएडा में HCL-Foxconn की प्रस्तावित इकाई इस दिशा में महत्वपूर्ण हैं। हालांकि, बड़े पैमाने पर उत्पादन के लिए तकनीक, पूंजी, कुशल श्रमिक और मजबूत आपूर्ति शृंखला जरूरी होगी।
AI डेटा सेंटरों की बिजली खपत तेजी से बढ़ेगी
अंतरराष्ट्रीय ऊर्जा एजेंसी (IEA) के अनुमानों के मुताबिक, दुनिया के डेटा सेंटरों की बिजली खपत 2024 में लगभग 415 टेरावाट-घंटे (TWh) थी, जो 2030 तक करीब 945 TWh हो सकती है। इस वृद्धि में अमेरिका और चीन की बड़ी भूमिका रहने की संभावना है। AI मॉडल का प्रशिक्षण, डेटा प्रोसेसिंग और लगातार संचालित होने वाले सर्वर बिजली की मांग बढ़ाते हैं। इसलिए ऊर्जा उपलब्धता भविष्य में AI निवेश का महत्वपूर्ण आधार बनेगी।
अमेरिका, चीन और यूरोप की बढ़ती ऊर्जा जरूरतें
उपलब्ध अनुमानों के अनुसार, 2024 से 2030 के बीच अमेरिका में डेटा सेंटरों की बिजली मांग लगभग 240 TWh, चीन में 175 TWh और यूरोप में 45 TWh बढ़ सकती है। इन आंकड़ों से स्पष्ट है कि AI का विस्तार केवल कंप्यूटर और चिप्स तक सीमित नहीं है। इसके लिए बिजली उत्पादन, ट्रांसमिशन नेटवर्क और विश्वसनीय ऊर्जा आपूर्ति में भी बड़े निवेश की जरूरत पड़ेगी।
भारत में डेटा सेंटर क्षमता बढ़ने की उम्मीद
भारत में डेटा सेंटर क्षमता 2025 के लगभग 1.5 गीगावाट से बढ़कर 2030 तक 10 गीगावाट पहुंचने का अनुमान है। इससे बिजली की मांग में भी उल्लेखनीय वृद्धि हो सकती है। सरकार की आर्थिक समीक्षा में बिजली, पानी और वित्त की उपलब्धता को AI इंफ्रास्ट्रक्चर के विस्तार से जुड़ी संभावित चुनौतियों में शामिल किया गया है। इन जरूरतों को पूरा करना भारत की डिजिटल अर्थव्यवस्था के लिए अहम होगा।
भारत के लिए अवसर और सबसे बड़ी चुनौती
Google, Amazon और Microsoft जैसी कंपनियों ने भारत में AI तथा क्लाउड इंफ्रास्ट्रक्चर के लिए बड़े निवेश की घोषणाएं की हैं। इससे देश में रोजगार, डिजिटल सेवाओं और तकनीकी विकास के अवसर बढ़ सकते हैं। लेकिन केवल विदेशी कंपनियों के डेटा सेंटर स्थापित होने से भारत आत्मनिर्भर AI शक्ति नहीं बन जाएगा। इसके लिए घरेलू चिप निर्माण, अनुसंधान, बिजली-पानी की उपलब्धता और कुशल प्रतिभा में निवेश बढ़ाना होगा।
AI की दौड़ में भारत को क्या करना होगा?
अमेरिका फिलहाल कंप्यूटिंग क्षमता में मजबूत स्थिति में है, चीन घरेलू तकनीक विकसित कर रहा है और यूरोप उत्पादन बढ़ाने का प्रयास कर रहा है। भारत के पास IT प्रतिभा और विशाल डिजिटल बाजार का लाभ है। अब चुनौती इन क्षमताओं को मजबूत हार्डवेयर और ऊर्जा व्यवस्था से जोड़ने की है। यदि भारत इन क्षेत्रों में ठोस प्रगति करता है, तो वह केवल AI सेवाओं का उपभोक्ता नहीं, बल्कि अपनी तकनीक विकसित करने वाला प्रमुख देश भी बन सकता है।