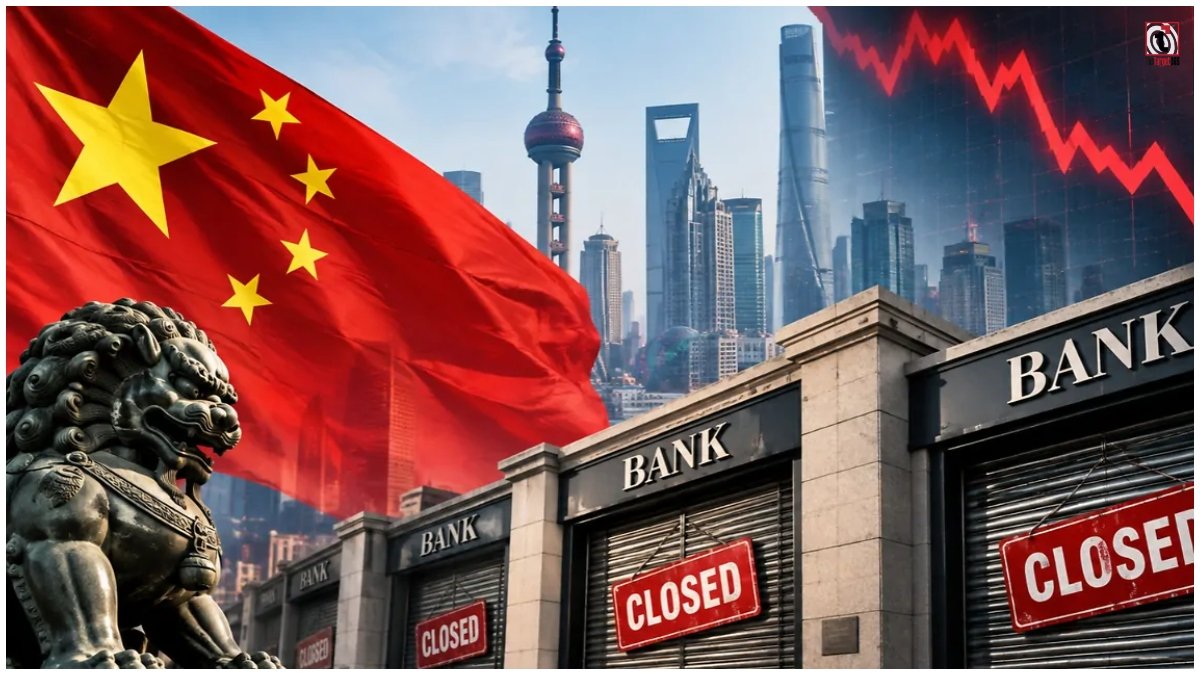
China Bank Crisis : चीन की बैंकिंग इंडस्ट्री इस समय बड़े बदलाव के दौर से गुजर रही है। पिछले एक साल में देश के करीब 670 बैंकों का संचालन बंद हुआ है। यह आंकड़ा चीन के बैंकिंग सेक्टर के लिहाज से काफी बड़ा माना जा रहा है। Fitch Ratings के मुताबिक, बंद हुए संस्थानों की संख्या चीन के बैंकिंग क्षेत्र के एक बड़े हिस्से को प्रभावित करती है। हालांकि, इन बैंकों का बंद होना किसी अचानक आए बैंकिंग संकट का संकेत है या फिर सरकार की सुनियोजित रणनीति, इस पर चर्चा तेज हो गई है।
तीन-चार साल में बैंकों की संख्या घटी
चीन में छोटे बैंकों को बंद करने या दूसरे संस्थानों में मिलाने का सिलसिला नया नहीं है। पिछले तीन से चार वर्षों के दौरान देश में कुल बैंकों की संख्या में करीब 23 प्रतिशत की कमी आई है। सरकार और वित्तीय नियामक खासतौर पर छोटे तथा कमजोर क्षेत्रीय बैंकों को कम करने पर जोर दे रहे हैं। इसका उद्देश्य बैंकिंग व्यवस्था को अधिक मजबूत और नियंत्रित बनाना बताया जा रहा है।
670 ग्रामीण छोटे-मझोले बैंक हुए कम
चीन के National Financial Regulatory Administration यानी NFRA के आंकड़ों के अनुसार, 2025 के अंत तक नियामकों की निगरानी में आने वाले वित्तीय संस्थानों की संख्या 711 घटकर 6,489 रह गई। इस कमी में सबसे बड़ा हिस्सा ग्रामीण छोटे और मझोले वित्तीय संस्थानों का रहा। इनकी संख्या में करीब 670 की कमी दर्ज की गई, जो लगभग 18.6 प्रतिशत की गिरावट है।
कमजोर बैंकों को मजबूत संस्थानों में मिलाने की रणनीति
छोटे ग्रामीण बैंकों को बंद करने या बड़े संस्थानों में विलय करने के पीछे बैंकिंग सिस्टम से जोखिम कम करना प्रमुख उद्देश्य माना जा रहा है। कई छोटे बैंक सीमित पूंजी, कम कारोबारी दायरे और कमजोर प्रशासनिक व्यवस्था के कारण आर्थिक झटकों का सामना करने में कठिनाई महसूस करते हैं। ऐसे में चीन के नियामक छोटे संस्थानों को बड़े बैंकों के साथ जोड़कर उनकी पूंजी और निगरानी व्यवस्था मजबूत करने की कोशिश कर रहे हैं।
चीन की अर्थव्यवस्था की चुनौतियां बनी वजह
चीन की अर्थव्यवस्था पिछले कुछ समय से कई दबावों का सामना कर रही है। प्रॉपर्टी सेक्टर में कमजोरी, घरेलू मांग में सुस्ती और कम ब्याज दरों का असर बैंकिंग कारोबार पर भी पड़ा है। खासतौर पर ग्रामीण बैंकों की कमाई प्रभावित हुई है। Fitch के अनुसार, ग्रामीण बैंकों का Return on Assets यानी ROA 2021 में 0.56 प्रतिशत था, जो 2026 की पहली छमाही में घटकर 0.45 प्रतिशत रह गया।
ग्रामीण बैंकों का NPA अनुपात ज्यादा
छोटे बैंकों के सामने बढ़ते खराब कर्ज की चुनौती भी महत्वपूर्ण है। उपलब्ध आंकड़ों के मुताबिक, ग्रामीण बैंकों का Non-Performing Assets यानी NPA अनुपात करीब 2.8 प्रतिशत तक पहुंच गया है। इसके मुकाबले चीन के पूरे बैंकिंग सेक्टर का औसत NPA अनुपात लगभग 1.5 प्रतिशत बताया गया है। इससे छोटे बैंकों की वित्तीय स्थिति को लेकर चिंता बढ़ी है।
प्रॉपर्टी और स्थानीय सरकारी कर्ज का दबाव
ग्रामीण और छोटे बैंकों की लोन बुक में छोटे कारोबार, प्रॉपर्टी डेवलपर्स और स्थानीय सरकारी परियोजनाओं से जुड़े कर्ज का बड़ा हिस्सा रहा है। चीन के प्रॉपर्टी बाजार में आई कमजोरी और स्थानीय सरकारों पर बढ़ते कर्ज का दबाव इन बैंकों तक पहुंचा है। इसी वजह से कई कमजोर संस्थानों को पुनर्गठित करने और बड़े बैंकों में मिलाने की प्रक्रिया तेज हुई है।
क्या चीन में बैंकिंग संकट शुरू हो गया?
670 बैंकों का बंद होना निश्चित रूप से एक बड़ा आंकड़ा है, लेकिन केवल इस आधार पर इसे चीन में पूर्ण बैंकिंग संकट कहना उचित नहीं होगा। मौजूदा घटनाक्रम को बैंकिंग व्यवस्था में जोखिम कम करने और कमजोर संस्थानों के पुनर्गठन की प्रक्रिया के रूप में भी देखा जा रहा है। हालांकि, छोटे बैंकों की वित्तीय कमजोरी चीन की अर्थव्यवस्था के लिए एक महत्वपूर्ण चुनौती बनी हुई है। नियामकों के सामने अब सबसे बड़ी चुनौती यह है कि बैंकिंग सिस्टम को मजबूत करते हुए किसी बड़े वित्तीय जोखिम को बढ़ने से रोका जाए।
Read More : Swapan Bose Death: ED के संयुक्त निदेशक स्वपन बोस का निधन, 33 साल की सेवा का सफर थमा