RBI के अक्टूबर 2026 के फैसले ने लोन और FD ग्राहकों की चिंता बढ़ा दी है। केंद्रीय बैंक ने रेपो रेट में 25 बेसिस पॉइंट की बढ़ोतरी की है। इसका असर फ्लोटिंग रेट वाले होम लोन की EMI पर पड़ सकता है। वहीं FD निवेशकों को ब्याज दर बढ़ने का फायदा मिल सकता है।
 Chandan Das
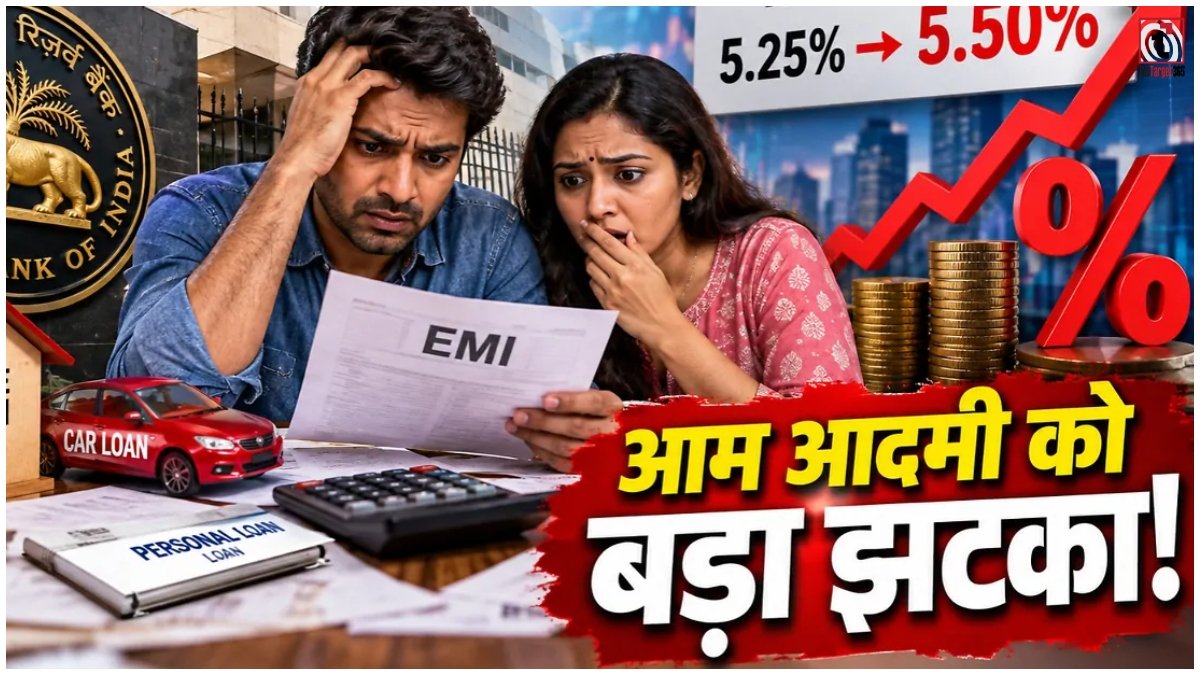
RBI Repo Rate Hike : अक्टूबर 2026 की मौद्रिक नीति समिति यानी MPC बैठक में भारतीय रिजर्व बैंक ने रेपो रेट को लेकर बड़ा फैसला लिया है। 5 अक्टूबर से 7 अक्टूबर 2026 तक चली बैठक में RBI ने रेपो रेट में 25 बेसिस पॉइंट यानी 0.25 प्रतिशत की बढ़ोतरी की। इस फैसले के पीछे पश्चिम एशिया में तनाव, कच्चे तेल की कीमतों और महंगाई के बढ़ते जोखिम समेत वैश्विक आर्थिक परिस्थितियों को महत्वपूर्ण वजह माना गया।
RBI ने इससे पहले फरवरी 2023 में रेपो रेट बढ़ाया था। तब केंद्रीय बैंक ने 25 बेसिस पॉइंट की बढ़ोतरी करके रेपो रेट को 6.50 प्रतिशत कर दिया था। इसके बाद दिसंबर 2024 तक यह दर इसी ऊंचे स्तर पर बनी रही। बाद में महंगाई और आर्थिक परिस्थितियों में सुधार के बीच 2025 में RBI ने लगातार कई चरणों में दरों में कटौती की।
फरवरी 2025 में RBI ने रेपो रेट में 25 बेसिस पॉइंट की पहली कटौती की और दर 6.50 से घटकर 6.25 प्रतिशत हो गई। इसके बाद अप्रैल में फिर 25 बेसिस पॉइंट की कटौती हुई और रेपो रेट 6 प्रतिशत पर पहुंच गया। जून 2025 में केंद्रीय बैंक ने 50 बेसिस पॉइंट की बड़ी कटौती की, जिससे दर 5.50 प्रतिशत हो गई।
दिसंबर 2025 में RBI ने एक और 25 बेसिस पॉइंट की कटौती की। इसके बाद रेपो रेट घटकर 5.25 प्रतिशत हो गया। दिसंबर 2025 के बाद करीब 10 महीने तक इसे इसी स्तर पर बनाए रखा गया। अब अक्टूबर 2026 की MPC बैठक में 25 बेसिस पॉइंट की बढ़ोतरी के साथ रेपो रेट फिर ऊपर चला गया है।
रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को अल्पकालिक फंड उपलब्ध कराता है। जब केंद्रीय बैंक इस दर को बढ़ाता है, तो बैंकों के लिए फंड की लागत बढ़ सकती है। इसका असर आगे चलकर ग्राहकों को मिलने वाले लोन की ब्याज दरों पर पड़ सकता है। होम लोन, कार लोन और पर्सनल लोन महंगे होने की संभावना रहती है।
जिन ग्राहकों ने फ्लोटिंग ब्याज दर पर लोन लिया है, उनके लिए रेपो रेट में बढ़ोतरी महत्वपूर्ण है। बैंक अपनी ब्याज दरों में बदलाव करते हैं तो ऐसे कर्ज की EMI बढ़ सकती है। कुछ मामलों में बैंक मासिक किस्त को समान रखते हुए लोन की अवधि बढ़ा सकते हैं। हालांकि, वास्तविक असर बैंक की ब्याज दर और लोन की शर्तों पर निर्भर करेगा।
अगर किसी ग्राहक ने लोन लेते समय Fixed Rate का विकल्प चुना है, तो रेपो रेट में इस तरह की बढ़ोतरी का तत्काल सीधा असर आम तौर पर नहीं पड़ता। वहीं फ्लोटिंग रेट वाले ग्राहकों को अपने बैंक की संशोधित ब्याज दर और EMI की जानकारी जरूर जांचनी चाहिए।
रेपो रेट बढ़ने का असर सिर्फ कर्ज लेने वालों पर ही नहीं पड़ता। ब्याज दरों में बढ़ोतरी के माहौल में बैंक फिक्स्ड डिपॉजिट यानी FD की ब्याज दरों में भी बदलाव कर सकते हैं। इससे नए FD कराने वाले ग्राहकों को अपनी बचत पर पहले की तुलना में बेहतर ब्याज मिलने की संभावना बन सकती है। हालांकि, वास्तविक FD दर बैंक पर निर्भर करेगी।
उदाहरण के तौर पर यदि 50 लाख रुपये के 20 साल के होम लोन पर ब्याज दर 7.50 प्रतिशत से बढ़कर 7.75 प्रतिशत हो जाती है, तो EMI में बढ़ोतरी हो सकती है। दिए गए उदाहरण के मुताबिक 7.50 प्रतिशत पर करीब 40,280 रुपये की मासिक EMI बढ़कर लगभग 41,057 रुपये हो सकती है। यानी करीब 777 रुपये का अतिरिक्त मासिक बोझ पड़ेगा।
रेपो रेट बढ़ने के बाद मौजूदा और नए कर्जदारों को अपने बैंक की ब्याज दर, EMI और रीसेट नियमों की जानकारी लेनी चाहिए। केवल RBI की 25 बेसिस पॉइंट बढ़ोतरी के आधार पर हर ग्राहक की EMI में बिल्कुल समान वृद्धि मानना सही नहीं होगा। बैंक, लोन की अवधि और ब्याज व्यवस्था के अनुसार वास्तविक असर अलग-अलग हो सकता है।
Read More : WhatsApp Android : पुराने फोन में बंद हो सकता है WhatsApp, अभी चेक करें अपना Android या iPhone