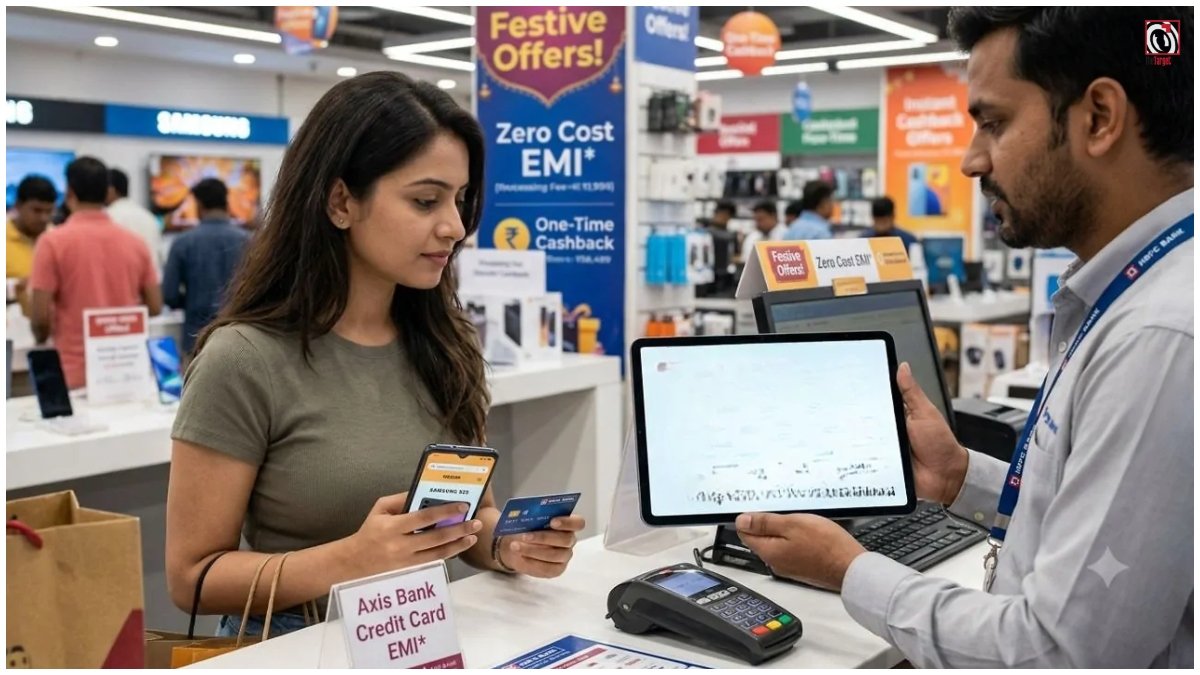
Zero-Cost EMI : त्योहारी सीजन शुरू हो चुका है और आने वाले दिनों में नवरात्रि, दुर्गापूजा, धनतेरस और दिवाली जैसे बड़े त्योहार मनाए जाएंगे। इस दौरान बाजारों में खरीदारी बढ़ने की उम्मीद रहती है। लोग मोबाइल, टीवी, लैपटॉप, फ्रिज और अन्य जरूरी इलेक्ट्रॉनिक सामान खरीदने की योजना बनाते हैं। ऐसे में दुकानदार और बैंक ग्राहकों को आकर्षित करने के लिए Zero-Cost EMI जैसे ऑफर पेश करते हैं।
Zero-Cost EMI का ऑफर दिखता है आकर्षक
Zero-Cost EMI पहली नजर में ग्राहकों के लिए बेहद फायदेमंद लगती है, क्योंकि इसमें सामान को किस्तों में खरीदने पर ब्याज नहीं देने का दावा किया जाता है। हालांकि, इसका मतलब यह नहीं है कि इस खरीदारी में ब्याज से जुड़ी कोई लागत होती ही नहीं। कई मामलों में ब्याज की लागत को मर्चेंट डिस्काउंट या अन्य कारोबारी व्यवस्था के जरिए समायोजित किया जाता है।
ब्याज की रकम कौन वहन करता है
Zero-Cost EMI में बैंक या कार्ड जारी करने वाली कंपनी द्वारा निर्धारित ब्याज की रकम को कई बार मर्चेंट यानी सामान बेचने वाला विक्रेता वहन करता है। यह लागत ग्राहक को सीधे ब्याज के रूप में दिखाई नहीं देती। इसके बजाय इसे उत्पाद की कीमत, डिस्काउंट या व्यापारी की ओर से दिए जाने वाले ऑफर में समायोजित किया जा सकता है। इसलिए ग्राहक को ऑफर की वास्तविक लागत समझने के लिए पूरी कीमत देखनी चाहिए।
₹50,000 की खरीदारी का उदाहरण समझें
मान लीजिए किसी सामान की कीमत ₹50,000 है और ग्राहक उसे छह महीने की Zero-Cost EMI पर खरीदता है। इस अवधि के लिए कार्ड कंपनी ब्याज की गणना कर सकती है। उदाहरण के तौर पर ब्याज की रकम करीब ₹2,358 हो सकती है। Zero-Cost EMI व्यवस्था में इतनी रकम को मर्चेंट डिस्काउंट के तौर पर समायोजित किया जा सकता है, जिससे ग्राहक को अलग से ब्याज भुगतान नहीं करना पड़ता।
ब्याज शून्य फिर भी लागत बढ़ सकती है
Zero-Cost EMI में सिर्फ ब्याज नहीं देना पड़ता, ऐसा देखकर खरीदारी का फैसला करना सही नहीं है। EMI पर प्रोसेसिंग फीस, GST या अन्य शुल्क लागू हो सकते हैं। इसके अलावा कुछ ऑफर में EMI चुनने पर ग्राहक को वह इंस्टेंट डिस्काउंट या कैशबैक नहीं मिलता, जो एकमुश्त भुगतान करने पर उपलब्ध होता है। इससे वास्तविक भुगतान बढ़ सकता है।
एकमुश्त भुगतान कब हो सकता है फायदेमंद
अगर ₹50,000 के सामान पर एकमुश्त भुगतान करने पर ₹2,500 का तत्काल डिस्काउंट मिल रहा है, तो उसकी प्रभावी कीमत ₹47,500 हो जाएगी। दूसरी ओर, Zero-Cost EMI में यह डिस्काउंट नहीं मिलने के साथ प्रोसेसिंग फीस और दूसरे शुल्क जुड़ सकते हैं। ऐसे मामले में EMI की कुल लागत एकमुश्त खरीदारी से अधिक हो सकती है।
कब Zero-Cost EMI उपयोगी हो सकती है
हर स्थिति में एकमुश्त भुगतान करना जरूरी नहीं है। अगर Zero-Cost EMI में अतिरिक्त शुल्क बहुत कम या नहीं है और कैश पेमेंट पर कोई बड़ा डिस्काउंट उपलब्ध नहीं है, तो EMI कैश फ्लो मैनेज करने में मदद कर सकती है। इससे पूरी रकम एक साथ खर्च करने के बजाय भुगतान को कई महीनों में बांटा जा सकता है।
EMI लेने से पहले छह बातें जरूर जांचें
खरीदारी से पहले ग्राहक को कुल EMI भुगतान, प्रोसेसिंग फीस, GST और अन्य शुल्क की जानकारी जरूर लेनी चाहिए। साथ ही यह भी देखना जरूरी है कि EMI चुनने पर कोई कैशबैक या तत्काल डिस्काउंट तो नहीं छूट रहा। इसके अलावा समय से पहले EMI बंद करने पर लगने वाला शुल्क और देर से भुगतान करने पर लगने वाली पेनल्टी भी जांच लें।
नाम नहीं, कुल लागत देखकर करें फैसला
Zero-Cost EMI का फैसला केवल इसके आकर्षक नाम या ब्याज शून्य होने के आधार पर नहीं करना चाहिए। खरीदारी से पहले एकमुश्त भुगतान और EMI दोनों विकल्पों की कुल लागत की तुलना करना बेहतर है। अगर EMI लेने के बाद कुल भुगतान कम या लगभग समान रहता है और कैश फ्लो बनाए रखना जरूरी है, तो यह विकल्प उपयोगी हो सकता है।
Read More : Political Fashion : सियासत से स्टाइल तक, कैसे मोदी जैकेट बना भारतीय फैशन का ग्लोबल पहचानचिह्न