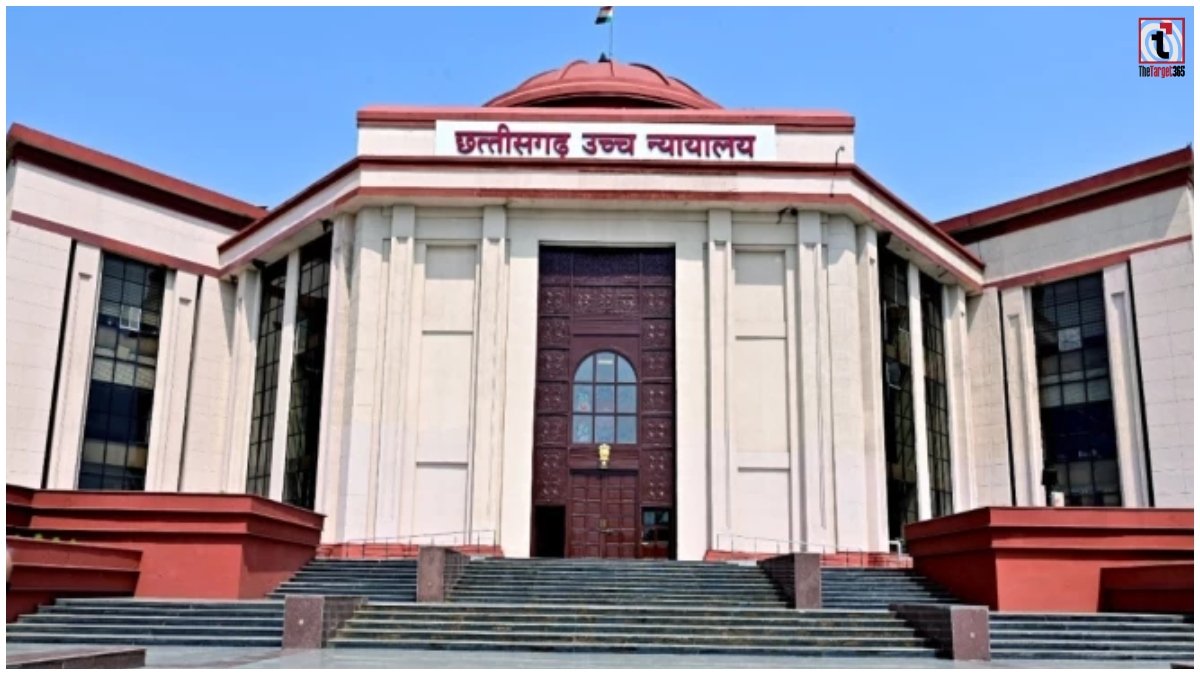
GST Section 74 : छत्तीसगढ़ हाईकोर्ट ने GST Act की धारा 74 के तहत जारी किए जाने वाले शो-कॉज नोटिस को लेकर महत्वपूर्ण टिप्पणी की है। अदालत ने स्पष्ट किया कि किसी कारोबारी के खिलाफ विस्तारित अवधि में कार्रवाई करने के लिए नोटिस में केवल ‘धोखाधड़ी’, ‘जानबूझकर गलत बयान’ या ‘तथ्य छिपाने’ जैसे कानूनी शब्दों का उल्लेख पर्याप्त नहीं है। विभाग को इन आरोपों के पीछे मौजूद परिस्थितियों और ठोस तथ्यों की जानकारी भी देनी होगी।
श्री हनुमंत स्टील ट्रेडर्स मामले में आया फैसला
यह मामला श्री हनुमंत स्टील ट्रेडर्स एवं अन्य बनाम राज्य GST प्राधिकरण से संबंधित है। हाईकोर्ट ने 9 सितंबर 2026 को WPT Nos. 11, 12 और 15 of 2026 पर सुनवाई की। मामले में अदालत ने 16 अक्टूबर 2025 को GST Act की धारा 74(9) के तहत जारी संबंधित नोटिसों को निरस्त कर दिया। अदालत ने माना कि कार्रवाई का आधार नोटिस में पर्याप्त रूप से स्पष्ट होना चाहिए।
सिर्फ कानूनी शब्द लिखना पर्याप्त नहीं
हाईकोर्ट ने अपने फैसले में कहा कि किसी नोटिस में केवल यह लिख देना कि करदाता ने धोखाधड़ी की, जानबूझकर गलत बयान दिया या महत्वपूर्ण तथ्य छिपाए, अपने आप में पर्याप्त नहीं है। संबंधित विभाग को यह बताना जरूरी है कि आखिर किन तथ्यों और परिस्थितियों के आधार पर ऐसे निष्कर्ष पर पहुंचा गया। इससे करदाता को आरोपों की वास्तविक प्रकृति समझने का अवसर मिलता है।
नोटिस में Application of Mind जरूरी
अदालत ने GST Section 74 के तहत कार्रवाई में ‘Application of Mind’ यानी अधिकारियों द्वारा मामले पर स्वतंत्र और वास्तविक विचार किए जाने की आवश्यकता पर जोर दिया। इसका मतलब है कि शो-कॉज नोटिस महज कानूनी प्रावधानों की शब्दशः पुनरावृत्ति नहीं होना चाहिए। नोटिस में उपलब्ध सामग्री और उससे निकाले गए निष्कर्ष के बीच स्पष्ट संबंध दिखाई देना चाहिए।
आरोपों के आधार और परिस्थितियां बतानी होंगी
हाईकोर्ट के अनुसार, यदि विभाग किसी कारोबारी पर धोखाधड़ी या तथ्य छिपाने का आरोप लगाता है, तो नोटिस में उसके आधार से जुड़े आवश्यक तथ्यों का उल्लेख होना चाहिए। किन परिस्थितियों में कथित गलती हुई, विभाग को क्या जानकारी मिली और किस आधार पर विस्तारित अवधि में कार्रवाई की जा रही है, इन पहलुओं को स्पष्ट करना जरूरी है। अस्पष्ट आरोपों वाला नोटिस पर्याप्त नहीं माना जा सकता।
हाईकोर्ट ने संबंधित नोटिस किए निरस्त
अदालत ने मामले में जारी संबंधित नोटिसों को इसलिए निरस्त कर दिया क्योंकि उनमें कार्रवाई के लिए आवश्यक आधार और तथ्यों को पर्याप्त रूप से स्पष्ट नहीं किया गया था। अदालत के आदेश से यह बात सामने आती है कि GST कानून के तहत विभागीय कार्रवाई में निर्धारित प्रक्रिया और नोटिस की स्पष्टता का विशेष महत्व है।
विभाग नए सिरे से नोटिस जारी कर सकता है
हालांकि हाईकोर्ट ने संबंधित नोटिसों को रद्द कर दिया, लेकिन इसका अर्थ यह नहीं है कि विभाग को आगे कार्रवाई करने से पूरी तरह रोक दिया गया है। अदालत ने कानून के अनुसार आवश्यक तथ्यों और उचित आधार के साथ नए नोटिस जारी करने की स्वतंत्रता दी है। यानी यदि विभाग के पास पर्याप्त आधार है, तो वह निर्धारित कानूनी प्रक्रिया के तहत आगे बढ़ सकता है।
कारोबारियों के लिए क्या है फैसले का मतलब?
इस फैसले का सीधा संबंध GST Section 74 के तहत करदाताओं को जारी होने वाले शो-कॉज नोटिस से है। कारोबारी या करदाता के खिलाफ केवल ‘फ्रॉड’ या ‘तथ्य छिपाने’ जैसे शब्दों का इस्तेमाल कर कार्रवाई शुरू नहीं की जा सकती। नोटिस में यह स्पष्ट होना चाहिए कि विभाग इन आरोपों को किन तथ्यों और परिस्थितियों के आधार पर देख रहा है।
सुप्रीम कोर्ट के फैसले का भी दिया संदर्भ
छत्तीसगढ़ हाईकोर्ट ने अपने फैसले में सुप्रीम कोर्ट के Tata Steels Ltd. बनाम Union of India मामले में स्थापित सिद्धांत का भी संदर्भ दिया। अदालत की टिप्पणी से यह स्पष्ट होता है कि प्रशासनिक और कर संबंधी नोटिस में आरोपों का आधार पर्याप्त रूप से स्पष्ट होना महत्वपूर्ण है। इससे संबंधित पक्ष को आरोपों का जवाब देने का उचित अवसर मिलता है।
GST कार्रवाई में प्रक्रिया और स्पष्टता पर जोर
छत्तीसगढ़ हाईकोर्ट के इस फैसले में GST विभाग की कार्रवाई के दौरान नोटिस की भाषा, तथ्यों और निर्णय लेने की प्रक्रिया के महत्व को रेखांकित किया गया है। अदालत ने यह स्पष्ट किया कि कानूनी प्रावधानों का उल्लेख अपने आप में पर्याप्त नहीं है। संबंधित प्राधिकरण को अपने निष्कर्ष के पीछे मौजूद सामग्री और तथ्यों को भी नोटिस में उचित तरीके से सामने रखना होगा।
Read More : Oman Ship Attack: भारतीय नाविक की मौत पर भारत सख्त, बोला- बातचीत से खत्म हो तनाव